E-Rechnung ab 2027Was kleine Betriebe jetzt tun müssen, Schritt für Schritt
Was ab wann gilt
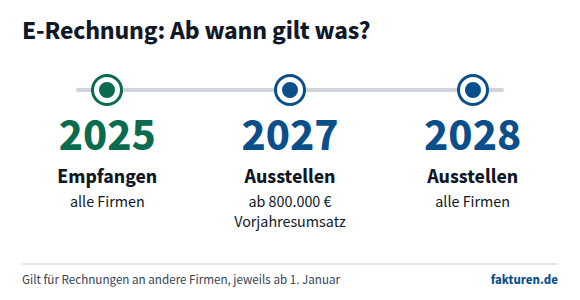
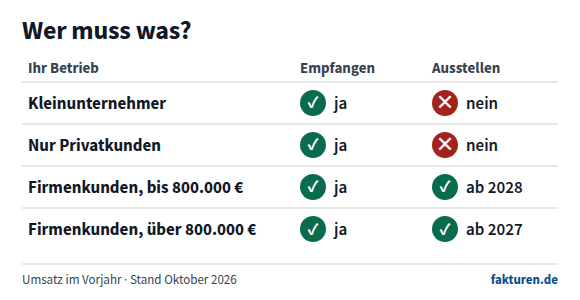
Seit dem 1. Januar 2025 muss jede Firma E-Rechnungen empfangen können. Das ist einfacher, als es klingt: Ein E-Mail-Postfach genügt.
Ab dem 1. Januar 2027 müssen Firmen mit mehr als 800.000 Euro Umsatz im Vorjahr ihre Rechnungen an andere Firmen als E-Rechnung verschicken.
Ab dem 1. Januar 2028 gilt das für alle Firmen, egal wie groß.
Bis dahin dürfen kleinere Betriebe übergangsweise noch Papierrechnungen schicken. Eine normale PDF per E-Mail ist in dieser Zeit nur erlaubt, wenn der Empfänger einverstanden ist.
Betrifft mich das?
Die Pflicht gilt nur für Rechnungen an andere Firmen in Deutschland. Rechnungen an Privatkunden sind nicht betroffen. Ausgenommen sind außerdem Kleinbeträge bis 250 Euro, Fahrausweise (Fahrkarten) und bestimmte steuerfreie Leistungen, zum Beispiel von Ärzten oder bei der Vermietung von Wohnungen.
Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen schreiben. Sie müssen sie aber empfangen können. Dasselbe gilt, wenn Sie nur Privatkunden haben. Sobald Sie auch nur einen Firmenkunden haben, sollten Sie sich vorbereiten.
Was ist eine E-Rechnung überhaupt?
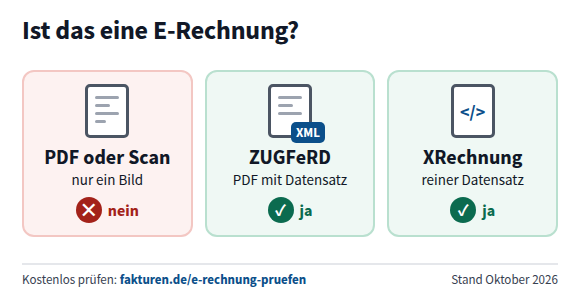
Eine E-Rechnung ist kein PDF. Sie enthält die Rechnungsangaben zusätzlich als Datensatz, den ein Computer lesen kann. In Deutschland gibt es zwei übliche Formate:
- ZUGFeRD sieht aus wie eine ganz normale PDF. Sie können sie öffnen und ausdrucken wie immer. Im Inneren steckt aber der Datensatz. Die Profile MINIMUM und BASIC WL reichen dafür nicht; ab dem Profil BASIC, besser EN 16931, ist es eine E-Rechnung.
- XRechnung ist nur der Datensatz, ohne Bild. Zum Lesen brauchen Sie ein kleines Anzeigeprogramm, einen sogenannten Viewer.
Eine normale PDF-Datei, ein Scan oder ein Foto sind keine E-Rechnung, auch wenn sie noch so ordentlich aussehen. Das Bundesfinanzministerium hat in seinem Schreiben vom 15. Oktober 2025 außerdem klargestellt: Auch eine Datei mit Formatfehlern gilt nicht als E-Rechnung.
Rechnungen empfangen: So einfach geht es
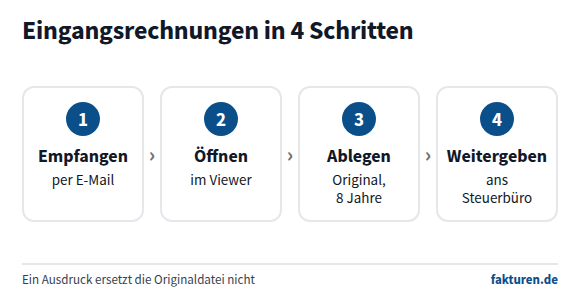
Sie brauchen kein Portal und kein neues Programm. Ein E-Mail-Postfach reicht.
- Eine ZUGFeRD-Rechnung öffnen Sie wie jedes PDF.
- Für eine XRechnung brauchen Sie einen Viewer.
Solche Viewer gibt es kostenlos, als Programm oder direkt im Browser; viele Buchhaltungs- und Rechnungsprogramme bringen einen mit. Ein Beispiel für einen Browser-Viewer ist der kostenlose E-Rechnung-Check auf fakturen.de. Achten Sie bei Online-Viewern darauf, dass die Datei auf Ihrem Rechner bleibt und nicht hochgeladen wird.
Danach heben Sie die Originaldatei acht Jahre lang unverändert auf. Ein Ausdruck reicht nicht. Am einfachsten ist ein eigener Ordner nur für Rechnungen. Fragen Sie außerdem Ihr Steuerbüro, wie es die Rechnungen bekommen möchte.
Rechnungen schreiben: Zwei Wege
Wer nur ab und zu eine Rechnung an eine Firma schreibt, braucht kein Abo. Es gibt kostenlose Online-Editoren, die aus einem ausgefüllten Formular eine gültige E-Rechnung erzeugen, zum Beispiel den kostenlosen E-Rechnungs-Editor von Fakturen.
Bei jedem Editor lohnt ein kurzer Blick auf drei Punkte:
- Er sollte XRechnung oder ZUGFeRD im Profil EN 16931 erzeugen,
- die Rechnungsdaten nicht dauerhaft speichern, und
- Sie sollten die fertige Datei vor dem Versand einmal in einem Viewer prüfen können.
Viele kostenlose Angebote haben Grenzen, etwa eine Rechnung pro Tag oder einen Hinweis auf den Anbieter auf der Rechnung. Für gelegentliche Rechnungen reicht das meist.
Wer regelmäßig Rechnungen schreibt, ist mit einem Rechnungsprogramm besser bedient. Es merkt sich Kunden und Leistungen, erinnert an offene Rechnungen und gibt die Daten an das Steuerbüro weiter, oft im DATEV-Format.
Solche Programme kosten meist einen zweistelligen Betrag im Monat. Vergleichen Sie vor allem, ob das Programm E-Rechnungen auch empfangen und prüfen kann, wie es die Rechnungen revisionssicher aufbewahrt und ob Ihr Steuerbüro mit dem Export arbeiten kann.
Die Pflichtangaben auf der Rechnung ändern sich übrigens nicht: Name und Anschrift beider Seiten, Steuernummer, Rechnungsnummer, Datum, Leistung, Betrag und Steuer. Sie stehen jetzt nur zusätzlich im Datensatz.
Die zweite Pflicht: Arbeitszeiten erfassen
Wer Beschäftigte hat, trägt neben der E-Rechnung noch eine zweite Pflicht, die viele kleine Betriebe unterschätzen. Seit dem Beschluss des Bundesarbeitsgerichts vom 13. September 2022 (1 ABR 22/21) müssen Arbeitgeber Beginn, Ende und Dauer der täglichen Arbeitszeit aller Beschäftigten erfassen.
Die Pflicht ergibt sich aus § 3 Absatz 2 Nummer 1 des Arbeitsschutzgesetzes und gilt heute schon, egal wie klein der Betrieb ist. Für Minijobber und für Branchen wie Bau, Gastronomie, Gebäudereinigung oder Speditionen besteht sie ohnehin nach dem Mindestlohngesetz.
Die Form ist bisher nicht vorgeschrieben. Ein Stundenzettel aus Papier ist erlaubt. Eine gesetzliche Regel, die die elektronische Erfassung zum Normalfall macht, ist seit Jahren angekündigt, aber noch nicht in Kraft. Sinnvoll ist es trotzdem, Arbeitszeiten schon jetzt so zu erfassen, dass es im Alltag wirklich geschieht und nicht am Monatsende aus dem Gedächtnis nachgetragen wird.
Für Beschäftigte ohne Schreibtisch heißt das: Die Erfassung muss auf dem Handy in wenigen Sekunden gehen. Viele Personalprogramme für kleine Betriebe bieten das an, oft zusammen mit Urlaubsanträgen und einer Übergabe an das Lohnbüro; ein Beispiel ist Personarium. Bewahren Sie die Aufzeichnungen mindestens zwei Jahre auf.
Häufige Bedenken, kurz beantwortet
Muss ich etwas installieren?
Nicht unbedingt. Viele Viewer und Editoren laufen im Internetbrowser, den Sie ohnehin benutzen.
Was passiert mit meinen Daten?
Das hängt vom Werkzeug ab. Prüfen Sie in der Datenschutzerklärung, wo die Daten verarbeitet werden und ob sie gespeichert werden. Viewer, die im Browser laufen, brauchen die Datei gar nicht hochzuladen.
Kann ich etwas kaputt machen?
Nein. Probieren Sie es mit einer Testrechnung an sich selbst. Erst wenn alles stimmt, schicken Sie die erste echte Rechnung.
Brauche ich weiterhin mein Steuerbüro?
Ja. Die E-Rechnung ändert nur das Format, nicht Ihre steuerlichen Pflichten. Viele Steuerbüros begrüßen die E-Rechnung, weil sie die Daten direkt übernehmen können.
Was ist, wenn ich es bis 2028 aufschiebe?
Dann droht im Dezember 2027 Hektik. Wer jetzt eine Testrechnung schreibt, hat bis dahin alle Zeit der Welt.
Ihre Checkliste
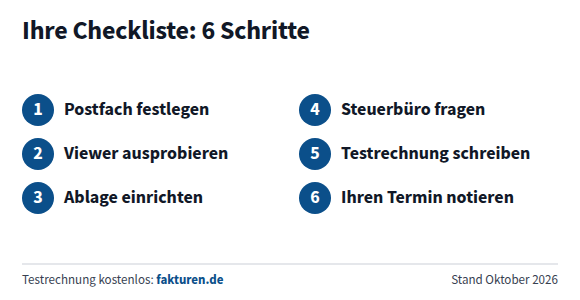
- Ein E-Mail-Postfach für Rechnungen festlegen und den Lieferanten mitteilen.
- Den Viewer einmal mit einer Test-Rechnung ausprobieren.
- Einen Ordner für die Originaldateien anlegen: acht Jahre aufbewahren.
- Beim Steuerbüro nachfragen, wie es die Rechnungen haben möchte.
- Eine Test-Rechnung an sich selbst schreiben und prüfen.
- Ihren Termin notieren: 1. Januar 2027 bei mehr als 800.000 Euro Vorjahresumsatz, sonst 1. Januar 2028.
Wer mehr wissen möchte, findet eine ausführliche Anleitung zur E-Rechnung für kleine Unternehmen auf fakturen.de. Für Fragen zu Ihrem Einzelfall bleibt Ihr Steuerbüro die richtige Adresse.