Kennzahlen-Dashboards mit Excel erstellenFinanz- und KPI-Dashboards konzipieren
- Worum geht es bei Finanz- und KPI-Dashboards
- Die fünf Perspektiven eines Finanz- und KPI-Dashboards
- Vom Umsatz zum Ergebnis
- Gewinn ist nicht gleich Liquidität
- Working Capital und Laufzeiten betrachten
- Vom Ergebnis zum operativen Cashflow
- Plan-Ist-Abweichungen im Finanzdashboard analysieren
- Von der Kennzahl zum Treiber: KPI-Hierarchien aufbauen
- Praxisbeispiel: Ein Finanz- und KPI-Dashboard richtig lesen
- Welche KPIs gehören wirklich auf das Dashboard?
- Checkliste: Finanz- und KPI-Dashboard
Worum geht es bei Finanz- und KPI-Dashboards
Unternehmen verfügen über eine Vielzahl finanzieller und operativer Kennzahlen. Umsatz, Kosten, Ergebnis, Liquidität oder Forderungsbestand sind häufig ebenso verfügbar wie Kennzahlen aus Vertrieb, Produktion, Personal oder anderen Unternehmensbereichen.
Die Herausforderung besteht deshalb meist nicht darin, noch mehr Kennzahlen zu berechnen. Entscheidend ist, die richtigen Informationen miteinander zu verbinden.
Ein Finanz- und KPI-Dashboard verdichtet zentrale Kennzahlen so, dass
- die wirtschaftliche Entwicklung eines Unternehmens erkennbar wird und
- relevante Abweichungen gezielt untersucht werden können.
Dabei reicht es nicht, Umsatz, Kosten und Ergebnis nebeneinanderzustellen:
- Ein steigender Umsatz kann mit sinkenden Margen einhergehen.
- Ein positives Ergebnis bedeutet nicht automatisch, dass sich auch die Liquidität verbessert.
- Und eine Kostenüberschreitung wird erst dann steuerbar, wenn erkennbar wird, welche Positionen und betrieblichen Entwicklungen dahinterstehen.
Mit einer fachlichen Konzeption müssen Sie klären:
- Welche Finanzkennzahlen und KPIs sind sinnvoll,
- wie hängen Ergebnis, Kosten und Liquidität zusammen und
- wie gelangen Sie von einer auffälligen Kennzahl zu den relevanten Analysegrößen?
Finanzkennzahlen stehen häufig am Ende betrieblicher Prozesse. Steigende Materialkosten, höhere Personalkosten, zunehmende Forderungsbestände oder Veränderungen bei Preisen und Mengen können sich auf Ergebnis und Liquidität auswirken.
Ein gutes KPI-System verbindet deshalb finanzielle Zielgrößen mit den Informationen, die für die weitere Analyse benötigt werden.
Die fünf Perspektiven eines Finanz- und KPI-Dashboards
Welche Kennzahlen auf ein Finanz- und KPI-Dashboard gehören, hängt vom Unternehmen, seinem Geschäftsmodell und den jeweiligen Steuerungszielen ab. Statt eines starren Pflichtkatalogs bietet sich ein Raster aus fünf Perspektiven an, das zentrale Managementfragen mit passenden Kennzahlen bündelt:
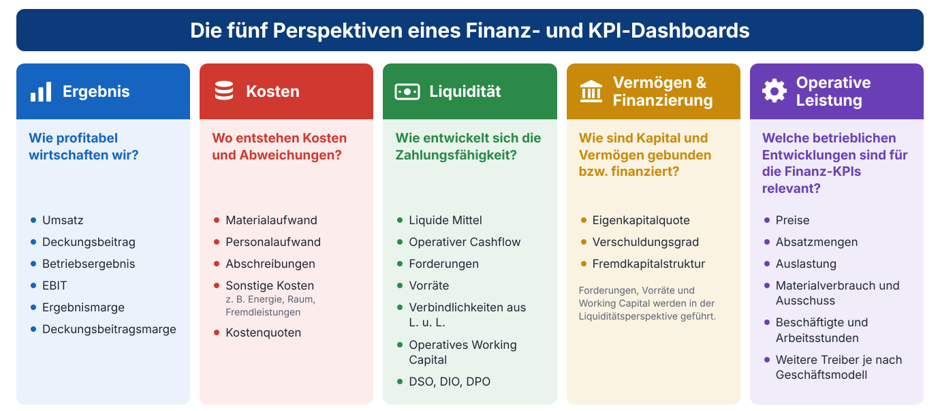
Ergebnis: Was erwirtschaftet das Unternehmen?
Die Ergebnisperspektive zeigt, was nach Berücksichtigung der jeweils einbezogenen Aufwendungen oder Kosten vom erwirtschafteten Umsatz verbleibt.
Welche Ergebnisgröße geeignet ist, hängt vom Rechnungswesen und vom Steuerungszweck ab. Je nach Unternehmen können beispielsweise Deckungsbeitrag, Betriebsergebnis oder EBIT verwendet werden.
Wichtig sind eine eindeutige Definition und eine konsistente Verwendung.
Kosten: Wo wird das Ergebnis beeinflusst?
Die Kostenperspektive richtet den Blick auf die Kostenstruktur. Relevant können beispielsweise Material- und Personalaufwand, Energie- und Raumkosten, Fremdleistungen sowie Abschreibungen sein. Neben absoluten Beträgen liefern Kostenquoten zusätzliche Hinweise. Beispiel:
Materialkostenquote =
Materialkosten ÷ Umsatz × 100
Liquidität: Ergebnis allein reicht nicht
Ergebnis und verfügbare Zahlungsmittel sollten getrennt betrachtet werden, denn beide entwickeln sich nicht zwangsläufig parallel. Je nach Geschäftsmodell können liquide Mittel, operativer Cashflow, Forderungen, Verbindlichkeiten oder Working Capital relevant sein.
Vermögen und Finanzierung
Die Bilanzperspektive erweitert den Blick auf Vermögen und Finanzierung. Je nach Steuerungsbedarf können etwa Eigenkapitalquote und Verschuldung eine Rolle spielen.
Forderungen, Vorräte, Verbindlichkeiten und Working Capital werden auf der obersten Ebene zweckmäßiger über die Liquiditätsperspektive geführt und nicht ein zweites Mal als eigene KPI-Karten wiederholt.
Operative Leistung
Finanzkennzahlen zeigen eine wirtschaftliche Entwicklung, beantworten aber nicht automatisch die Frage nach den zugrunde liegenden betrieblichen Vorgängen.
Bei steigenden Personalkosten können beispielsweise Beschäftigtenzahl, Arbeitsstunden oder durchschnittliche Personalkosten relevante Analysegrößen sein; bei Materialkosten etwa Einkaufspreise, Verbrauch oder Ausschuss.
Vom Umsatz zum Ergebnis
Ein steigender Umsatz ist zunächst eine positive Entwicklung. Für die wirtschaftliche Beurteilung reicht diese Information jedoch nicht aus. Entscheidend ist, welcher Ergebnisbeitrag aus dem Umsatz entsteht und wie sich die dafür erforderlichen Kosten entwickeln.
| Kennzahl | Vorjahr | Aktuelles Jahr | Veränderung |
|---|---|---|---|
| Umsatz | 10,0 Mio. € | 10,8 Mio. € | +8,0 % |
| Variable Kosten | 6,0 Mio. € | 6,7 Mio. € | +11,7 % |
| Deckungsbeitrag | 4,0 Mio. € | 4,1 Mio. € | +2,5 % |
| Fixe Kosten | 2,5 Mio. € | 2,8 Mio. € | +12,0 % |
| Ergebnis | 1,5 Mio. € | 1,3 Mio. € | -13,3 % |
Welche Ergebnisgröße verwendet wird und welche Kosten darin berücksichtigt werden, hängt von der Kostenrechnung und dem internen Berichtswesen ab.
Der Umsatz wächst um 8 %, das Ergebnis geht trotzdem zurück. In diesem Beispiel steigen die Kosten stärker als der erwirtschaftete Deckungsbeitrag. Diesen Zusammenhang sollte ein Finanzdashboard sichtbar machen.
Ergebnisstruktur statt Einzelkennzahlen
Statt Umsatz, Kosten und Ergebnis als voneinander unabhängige KPI-Karten zu betrachten, sollte ihre rechnerische Beziehung berücksichtigt werden. In einer vereinfachten Deckungsbeitragsrechnung lautet der Zusammenhang:
Deckungsbeitrag =
Umsatz – variable Kosten
Ergebnis =
Deckungsbeitrag – fixe Kosten
In der Praxis können mehrere Deckungsbeitragsstufen existieren, Kosten anders abgegrenzt oder andere Ergebnisgrößen verwendet werden. Maßgeblich ist die im Unternehmen verwendete Ergebnislogik.
Margen machen Entwicklungen vergleichbarer
Absolute Ergebniswerte zeigen die wirtschaftliche Größenordnung. Relative Kennzahlen ergänzen diese Sicht.
Im Beispiel sinkt die Deckungsbeitragsmarge von 40,0 % (4,0 ÷ 10,0 Mio. EUR) auf 38,0 % (gerundet; 4,1 ÷ 10,8 Mio. EUR).
Obwohl der Deckungsbeitrag absolut leicht steigt, verbleibt damit ein geringerer Anteil des Umsatzes nach Abzug der hier berücksichtigten variablen Kosten.
Tipp: Verwenden Sie im Dashboard dieselben Ergebnisbegriffe und Abgrenzungen wie im internen Rechnungswesen. Kennzahlen wie „Ergebnis“ oder „Deckungsbeitrag“ sollten eindeutig definiert sein.
Gewinn ist nicht gleich Liquidität
Ein Unternehmen kann ein positives Ergebnis erwirtschaften und trotzdem Liquiditätsprobleme bekommen. Umgekehrt bedeutet ein hoher Bestand an liquiden Mitteln nicht automatisch, dass das operative Geschäft profitabel ist.
- Der Gewinn (Ergebnis) beschreibt den wirtschaftlichen Erfolg einer Periode.
- Liquidität zeigt, welche finanziellen Mittel zur Verfügung stehen, um Zahlungsverpflichtungen zu erfüllen.
Beide Größen hängen zusammen, entwickeln sich aber nicht zwangsläufig parallel.
Der operative Cashflow erfasst die Zahlungsmittel aus der laufenden Geschäftstätigkeit. Er unterscheidet sich vom Ergebnis unter anderem deshalb, weil Umsätze erfasst werden können, bevor Kunden zahlen, während Abschreibungen das Ergebnis mindern, ohne unmittelbar Zahlungsmittel abfließen zu lassen.
Working Capital und Laufzeiten betrachten
Eine häufig verwendete Kennzahl ist das Working Capital:
Working Capital =
Umlaufvermögen – kurzfristige Verbindlichkeiten
Diese bilanzielle Abgrenzung schließt die liquiden Mittel ein. Für die operative Steuerung und die Cashflow-Analyse ist deshalb das operative Working Capital zweckmäßiger. Es umfasst nur die Positionen, die unmittelbar mit dem Leistungsprozess verbunden sind:
Operatives Working Capital =
Forderungen aus Lieferungen und Leistungen + Vorräte – Verbindlichkeiten aus Lieferungen und Leistungen
Laufzeiten helfen dabei, Veränderungen besser einzuordnen:
- DSO (Days Sales Outstanding) beschreibt die Forderungslaufzeit,
- DIO (Days Inventory Outstanding) die Bindungsdauer der Vorräte und
- DPO (Days Payable Outstanding) die Nutzung von Lieferantenzahlungszielen.
Zusammengefasst werden sie häufig im Cash Conversion Cycle:
Cash Conversion Cycle =
DSO + DIO – DPO
Ein steigender Forderungsbestand bindet zwar Liquidität, zeigt allein aber noch nicht, ob Kunden später zahlen – er kann auch schlicht die Folge eines höheren Umsatzes sein. Erst der Vergleich mit Umsatzentwicklung und Forderungslaufzeit zeigt, ob beispielsweise längere Zahlungszeiten eine Rolle spielen könnten.
Vom Ergebnis zum operativen Cashflow
Warum bleibt trotz eines positiven Ergebnisses weniger Liquidität übrig? Eine Cashflow-Brücke macht den Unterschied nachvollziehbar.
- Ausgangspunkt ist das Periodenergebnis.
- Nicht zahlungswirksame Positionen wie Abschreibungen werden hinzugerechnet.
- Anschließend folgen Veränderungen des operativen Working Capital.
Steigende Forderungen und Vorräte binden Mittel, steigende Lieferantenverbindlichkeiten setzen Mittel frei.
Investitionen gehören dagegen zum Cashflow aus Investitionstätigkeit und nicht zum operativen Cashflow.
Verwendet das Dashboard eine andere Ergebnisgröße, etwa das Betriebsergebnis oder einen Deckungsbeitrag, ist zunächst eine Überleitung auf das Periodenergebnis erforderlich.
Ergebnis zeigt wirtschaftlichen Erfolg – Liquidität zeigt finanzielle Beweglichkeit. Ein Finanzdashboard sollte beide Perspektiven getrennt betrachten und miteinander in Beziehung setzen.
Plan-Ist-Abweichungen im Finanzdashboard analysieren
Ein Finanzdashboard sollte nicht nur zeigen, ob ein Ergebnis über oder unter Plan liegt. Für die Steuerung ist wichtiger, welche Positionen zu einer Abweichung beitragen und wo eine genauere Analyse ansetzen sollte.
Neben dem Plan-Ist-Vergleich können Vorperiode und kumulierte Entwicklung zusätzliche Hinweise liefern. Ein einzelner Monat kann durch zeitliche Verschiebungen geprägt sein; die Jahressicht zeigt, ob sich eine Abweichung fortsetzt. Vor der Interpretation sollte außerdem geprüft werden, ob Einmaleffekte enthalten sind.
| Position | Plan | Ist | Abweichung | Abweichung % |
|---|---|---|---|---|
| Umsatz | 2.000.000 € | 2.050.000 € | +50.000 € | +2,5 % |
| Materialkosten | 800.000 € | 900.000 € | +100.000 € | +12,5 % |
| Personalkosten | 500.000 € | 550.000 € | +50.000 € | +10,0 % |
| Sonstige Kosten | 200.000 € | 250.000 € | +50.000 € | +25,0 % |
| Ergebnis | 500.000 € | 350.000 € | -150.000 € | -30,0 % |
Der Umsatz liegt bei diesem Beispiel 50.000 EUR über Plan. Dennoch wird das geplante Ergebnis um 150.000 EUR unterschritten. Die positive Umsatzabweichung reicht nicht aus, um die höheren Kosten zu kompensieren.
Absolute und relative Abweichungen
Absolute und prozentuale Abweichungen sollten gemeinsam betrachtet werden.
Im Beispiel weisen die sonstigen Kosten mit +25 % die größte relative Abweichung auf; die Materialkosten tragen mit +100.000 EUR jedoch den größten absoluten Beitrag zur Abweichung bei.
Im Dashboard sollte außerdem auf einen Blick erkennbar sein, ob eine Abweichung günstig oder ungünstig ist – etwa über eine einheitliche Farb- oder Vorzeichenlogik.
Mengenbedingte Abweichungen herausrechnen
Liegt die tatsächliche Leistung über Plan, steigen variable Kosten häufig mit. Eine Kostenabweichung gegenüber dem ursprünglichen Plan kann deshalb teilweise mengenbedingt sein.
Aussagekräftiger ist dann der Vergleich mit Sollkosten, also den auf die Ist-Menge umgerechneten Plankosten:
Sollkosten =
fixe Plankosten + variable Plankosten je Einheit × Ist-Menge
Abweichung gegenüber Sollkosten =
Istkosten – Sollkosten
Stammt der Mehrumsatz von 2,5 % vollständig aus einer höheren Absatzmenge und sind die Materialkosten voll variabel, betragen die Soll-Materialkosten 820.000 EUR (800.000 EUR × 1,025).
Von der Abweichung über 100.000 EUR sind dann 20.000 EUR mengenbedingt; 80.000 EUR bleiben für die weitere Analyse. Beruht der Mehrumsatz dagegen auf höheren Preisen, entfällt diese Anpassung.
Da die Istkosten hier zu tatsächlichen Preisen bewertet sind, enthalten die verbleibenden 80.000 EUR sowohl Preis- als auch Verbrauchsabweichungen. Eine reine Verbrauchsabweichung ergibt sich erst, wenn die Istmenge mit Planpreisen bewertet und den Sollkosten gegenübergestellt wird.
Abweichungsbrücke
Eine Abweichungsbrücke macht den Weg vom Plan- zum Ist-Ergebnis sichtbar:
Plan-Ergebnis (500.000 EUR)
+ Umsatzabweichung (50.000 EUR)
– Materialkostenabweichung (100.000 EUR)
– Personalkostenabweichung (50.000 EUR)
– sonstige Kostenabweichung (50.000 EUR)
= Ist-Ergebnis (350.000 EUR)
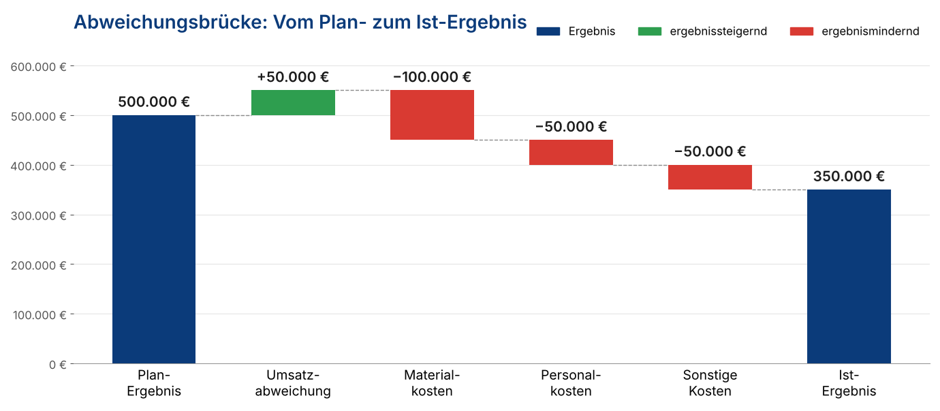
Eine Abweichung ist noch keine Ursache. Eine Materialkostenabweichung kann beispielsweise durch Preise, Mengen, Verbrauch oder einen Mix beeinflusst sein. Das Dashboard zeigt, wo die Detailanalyse beginnen sollte.
Von der Kennzahl zum Treiber: KPI-Hierarchien aufbauen
Ein KPI-Dashboard verliert an Aussagekraft, wenn zahlreiche Kennzahlen nebeneinanderstehen, ohne dass ihre Beziehungen erkennbar sind. Eine KPI-Hierarchie ordnet übergeordnete Zielgrößen den Kennzahlen zu, die für ihre weitere Analyse relevant sind:
Unternehmensziel → finanzielle Zielgröße → Analyse-KPI → operative Kennzahl
So lässt sich eine auffällige Finanzkennzahl Schritt für Schritt auf die darunterliegenden Entwicklungen zurückführen, ohne die Übersichtsseite mit Detailwerten zu überladen.
Beispiel: Profitabilität verbessern
Profitabilität verbessern → Ergebnismarge → Deckungsbeitragsmarge / Kostenquoten → Preise, Mengen, Materialverbrauch, Personaleinsatz
Sinkt beispielsweise die Ergebnismarge, kann zunächst geprüft werden, ob sich Deckungsbeitragsmarge oder einzelne Kostenquoten verändert haben. Danach folgen die darunterliegenden Größen.
Beispiel: Liquidität sichern
Liquidität sichern → operativer Cashflow → operatives Working Capital → DSO / DIO / DPO → Zahlungseingänge, Zahlungsziele, Bestände
Das operative Working Capital ist eine Bestandsgröße. DSO, DIO und DPO übersetzen Forderungs-, Vorrats- und Verbindlichkeitsbestände in Tage und helfen so, Auffälligkeiten genauer einzuordnen.
KPI-Bäume machen Zusammenhänge sichtbar
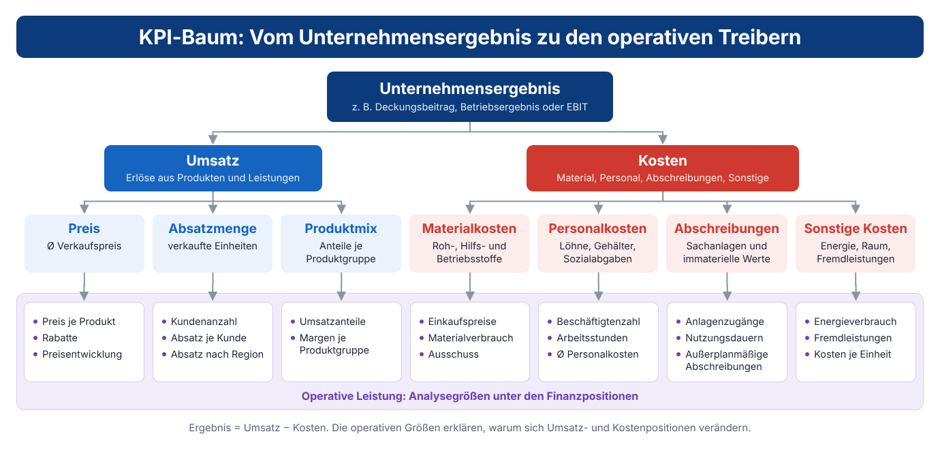
Bei komplexeren Zusammenhängen bietet sich ein KPI-Baum an. Ein vereinfachter Ergebnisbaum kann das Ergebnis in Umsatz und Kosten aufteilen.
Unter dem Umsatz folgen beispielsweise Preis, Absatzmenge und Produktmix; unter den Kosten Material, Personal, Abschreibungen und sonstige Aufwendungen.
Darunter können Einkaufspreise, Materialverbrauch, Beschäftigtenzahl, Arbeitszeit oder Veränderungen im Anlagevermögen stehen.
Finanzielle und operative KPIs verbinden
Welche operative Kennzahl relevant ist, hängt von der finanziellen Auffälligkeit ab. Die folgende Zuordnung zeigt typische Analysewege:
| Finanzielle Auffälligkeit | Mögliche operative Analysegrößen |
|---|---|
| Materialkostenquote steigt | Einkaufspreise, Materialverbrauch, Ausschuss, Produktmix |
| Personalkosten steigen | Beschäftigtenzahl, Arbeitsstunden, Überstunden, durchschnittliche Personalkosten |
| Umsatz sinkt | Absatzmenge, Verkaufspreise, Kundenanzahl, Produktmix |
| Forderungen steigen | Umsatzentwicklung, Zahlungseingänge, Zahlungsziele, überfällige Forderungen, DSO |
| Vorräte steigen | Einkaufsmenge, Absatzentwicklung, Lagerreichweite, langsam drehende Bestände, DIO |
| Abschreibungen steigen | Anlagenzugänge, Aktivierungszeitpunkte, Nutzungsdauern, außerplanmäßige Abschreibungen |
Diese Größen liefern keine automatische Erklärung. Ein gleichzeitiger Anstieg von Materialkostenquote und Einkaufspreisen ist beispielsweise ein Analysehinweis, aber noch kein Beweis für einen eindeutigen Ursache-Wirkungs-Zusammenhang. Nach der Kostenart kann die Analyse weiter nach Produkt, Kunde, Bereich oder Standort führen.
Tipp: Beginnen Sie mit wenigen übergeordneten Zielgrößen. Ordnen Sie diesen die Kennzahlen zu, die für die weitere Analyse benötigt werden. So entsteht ein Kennzahlensystem statt einer Kennzahlensammlung.
Praxisbeispiel: Ein Finanz- und KPI-Dashboard richtig lesen
Das folgende fiktive Beispiel führt die bisherigen Perspektiven zusammen. Das Unternehmen weist eine positive Umsatzentwicklung aus; Ergebnis und operativer Cashflow entwickeln sich jedoch schwächer.
| KPI | Vorjahr | Aktuelles Jahr | Veränderung |
|---|---|---|---|
| Umsatz | 10,0 Mio. € | 10,6 Mio. € | +6,0 % |
| Ergebnis* | 1,50 Mio. € | 1,44 Mio. € | -4,0 % |
| Ergebnismarge | 15,0 % | 13,6 % | -1,4 Prozentpunkte |
| Operativer Cashflow | 1,30 Mio. € | 0,85 Mio. € | -34,6 % |
| Forderungen | 1,10 Mio. € | 1,30 Mio. € | +18,2 % |
Ergebnisentwicklung
Der Umsatz steigt um 6 %, das Ergebnis sinkt um 4 %. Die Ergebnismarge fällt von 15,0 % auf 13,6 %. Die erste Analysefrage lautet: Warum führt der höhere Umsatz nicht zu einem höheren Ergebnis?
| Kostenposition | Vorjahr | Aktuelles Jahr | Veränderung |
|---|---|---|---|
| Materialkosten | 4,00 Mio. € | 4,55 Mio. € | +13,8 % |
| Personalkosten | 2,50 Mio. € | 2,70 Mio. € | +8,0 % |
| Sonstige Kosten | 2,00 Mio. € | 1,91 Mio. € | -4,5 % |
Besonders auffällig sind die Materialkosten, die deutlich stärker steigen als der Umsatz. Das ist ein Analysehinweis, aber noch keine Ursachenfeststellung.
Preis- und Mengeneffekt untersuchen
| Operative Kennzahl | Vorjahr | Aktuelles Jahr |
|---|---|---|
| durchschnittlicher Materialpreis je Einheit | 40,00 € | 43,20 € |
| Materialverbrauch | 100.000 Einheiten | 105.300 Einheiten |
Sowohl beim durchschnittlichen Materialpreis als auch bei der verbrauchten Menge sind Veränderungen erkennbar. Mit den vorliegenden Zahlen lässt sich der Anstieg der Materialkosten um rund 0,55 Mio. EUR zerlegen:
- Preiseffekt: (43,20 EUR – 40,00 EUR) × 105.300 = 336.960 EUR
- Mengeneffekt: (105.300 – 100.000) × 40,00 EUR = 212.000 EUR
- Summe: 548.960 EUR ≈ 0,55 Mio. EUR
Der Preiseffekt trägt den größeren Anteil. Ob dahinter Einkaufskonditionen, ein veränderter Materialmix oder andere Faktoren stehen, wäre anhand der Einzeldaten zu prüfen.
Bemerkenswert ist zudem: Der Materialverbrauch steigt um 5,3 % und damit etwas schwächer als der Umsatz (+6,0 %). Der Mengenanstieg ist vor diesem Hintergrund unauffällig; der Schwerpunkt der Analyse liegt beim Preis.
Liquidität separat analysieren
Der operative Cashflow sinkt von 1,30 Mio. EUR auf 0,85 Mio. EUR. Gleichzeitig steigen die Forderungen um 18,2 % und damit deutlich stärker als der Umsatz. Das erklärt nicht automatisch die gesamte Cashflow-Veränderung, liefert aber einen Ansatzpunkt für die weitere Analyse.
Mit den vorliegenden Zahlen lässt sich die DSO überschlägig berechnen.
DSO =
Forderungsbestand (in Mio. EUR) ÷ Umsatz (in Mio. EUR) × 365
Da nur Jahresendwerte vorliegen, werden vereinfachend Stichtagswerte statt Durchschnittswerte verwendet:
- DSO Vorjahr: 1,10 ÷ 10,0 × 365 = 40,2 Tage
- DSO aktuelles Jahr: 1,30 ÷ 10,6 × 365 = 44,8 Tage
Die überschlägig ermittelte DSO steigt damit um rund 4,6 Tage. Das ist ein Hinweis darauf, dass sich die Forderungslaufzeit verlängert haben könnte. Für eine belastbare Aussage wären Durchschnittsbestände und die zugrunde liegenden Forderungsdaten heranzuziehen.
Damit ergeben sich zwei Analysepfade:
Ergebnis: Umsatz +6 % → Ergebnis -4 % → Ergebnismarge sinkt → Materialkosten steigen überproportional → Preis- und Mengenentwicklung untersuchen
Liquidität: Umsatz +6 % → operativer Cashflow -34,6 % → operatives Working Capital untersuchen → Forderungen +18,2 % → DSO, Zahlungseingänge und Forderungsstruktur analysieren
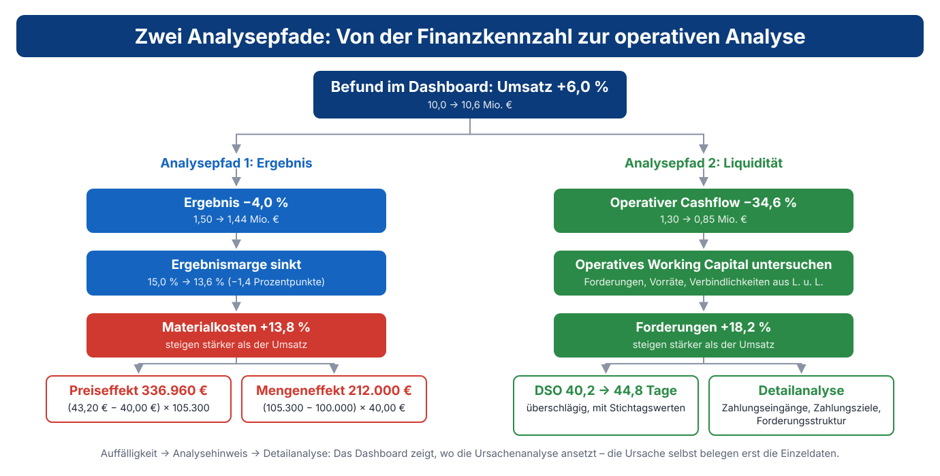
Ein KPI-Dashboard liefert nicht automatisch die Ursache einer Entwicklung. Es sollte den Weg von der Auffälligkeit zur fundierten Detailanalyse möglichst kurz und nachvollziehbar machen.
Welche KPIs gehören wirklich auf das Dashboard?
Ein Finanz- und KPI-Dashboard muss nicht sämtliche Größen gleichzeitig anzeigen. Auf die Übersichtsseite gehören nur die Kennzahlen, die für die zentralen Steuerungsfragen benötigt werden. Welche das sind, hängt vom Geschäftsmodell und vom Informationsbedarf der Empfänger ab.
Kern-KPIs und Analyse-KPIs trennen
Kern-KPIs zeigen die wirtschaftliche Gesamtsituation. Analyse-KPIs werden relevant, wenn eine Kern-KPI auffällig wird. Dadurch entsteht eine klare Informationsstruktur:
Kern-KPI → Auffälligkeit → Analyse-KPI → operative Detailgröße
Mögliche Kern-KPIs sind beispielsweise Umsatz, Ergebnismarge, operativer Cashflow, liquide Mittel, operatives Working Capital beziehungsweise Cash Conversion Cycle oder eine Finanzierungskennzahl.
Kennzahl braucht vor der Aufnahme eine feste Bezeichnung, eine Formel, eine Datenquelle, einen Bezugszeitraum und eine Vergleichsgröße.
Vier Fragen vor der Aufnahme einer KPI
- Welche konkrete Managementfrage beantwortet die Kennzahl?
- Ist die Kennzahl eindeutig definiert und konsistent berechenbar?
- Kann eine relevante Abweichung sinnvoll weiter analysiert werden?
- Liefert die Kennzahl einen zusätzlichen Informationswert?
Zusätzlich sollte klar sein, wer eine auffällige Entwicklung weiterverfolgt. Sonst bleibt das Dashboard bei der Beobachtung stehen, statt die Steuerung zu unterstützen.
Checkliste: Finanz- und KPI-Dashboard
- Sind die zentralen Steuerungsfragen definiert?
- Werden Ergebnis und Liquidität getrennt betrachtet?
- Sind die verwendeten Kennzahlen eindeutig definiert und konsistent berechnet?
- Werden relevante Abweichungen sichtbar und lassen sie sich weiter analysieren?
- Werden mengenbedingte Effekte berücksichtigt, wenn sie für die Kostenabweichung relevant sind?
- Sind finanzielle KPIs mit passenden operativen Analysegrößen verbunden?
- Werden Auffälligkeit, Analysehinweis und nachgewiesene Ursache sauber voneinander getrennt?
- Passt die KPI-Auswahl zum Geschäftsmodell und zum Informationsbedarf?
- Sind Kern-KPIs und Analyse-KPIs getrennt?
- Ist die Überleitung von Ergebnis zu Liquidität beziehungsweise operativem Cashflow nachvollziehbar?
- Sind geeignete Vergleichsgrößen wie Plan, Vorperiode oder kumulierte Entwicklung vorgesehen?
- Ist geklärt, wer relevante Abweichungen weiterverfolgt?